
Modül
Fiziki arşiv: kutu kutu kayıt, saklama süresi, ödünç ve tutanaklı imha
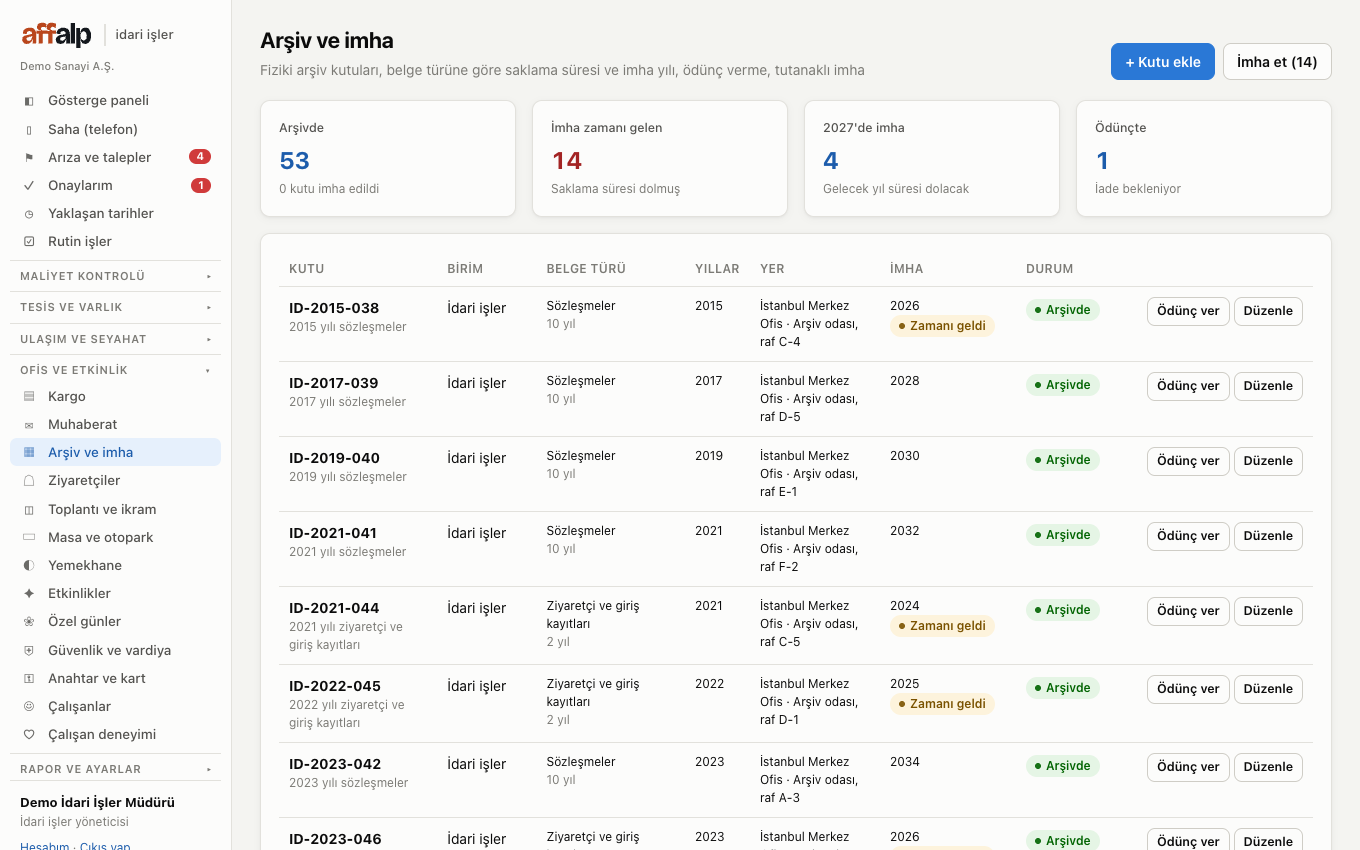
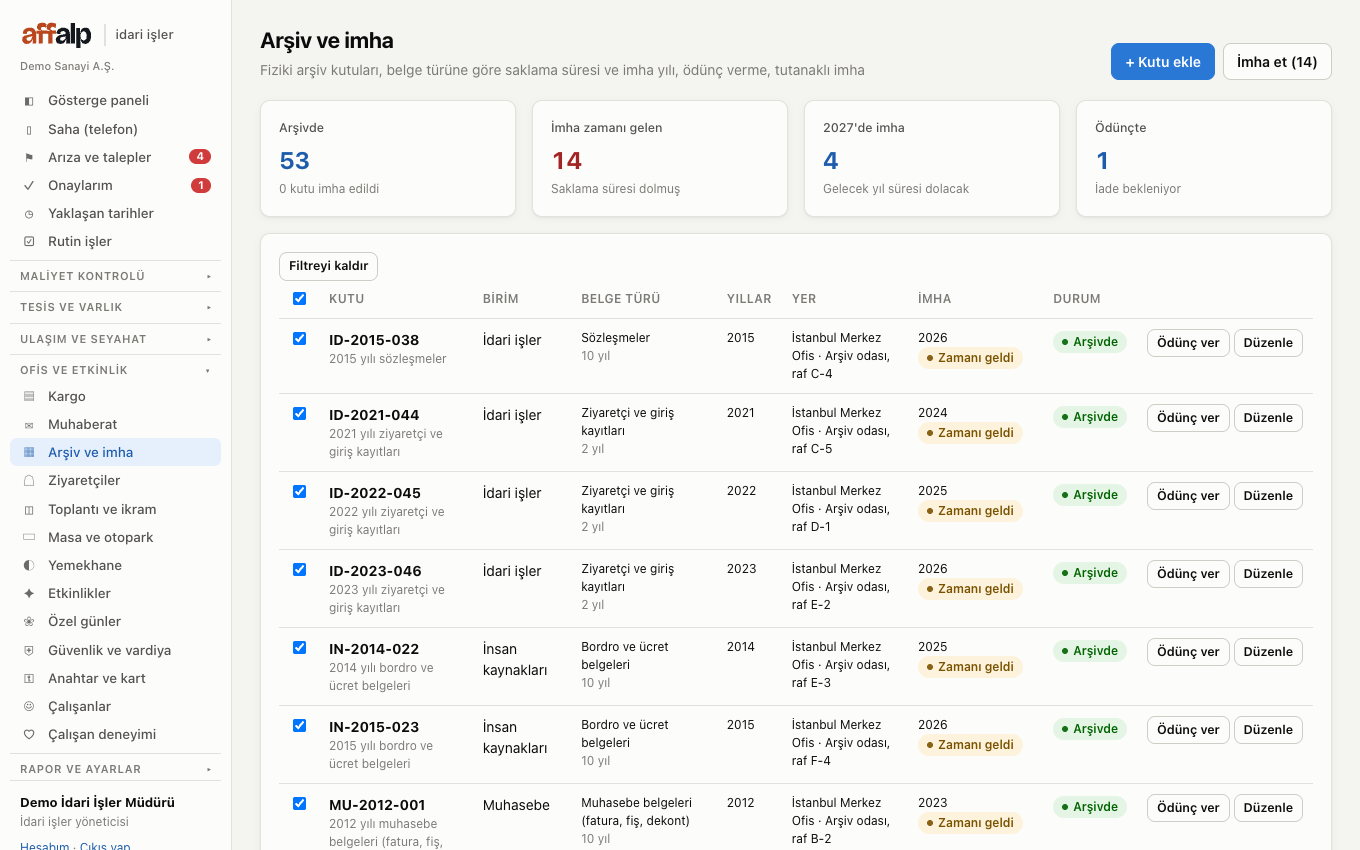
Her kutu birim, belge türü, kapsadığı yıllar ve raf yeriyle kaydedilir. Belge türü seçildiğinde yaygın saklama süresi önerilir ve imha yılı hesaplanır. Vergi incelemesi ya da denetim için ödünç verilen kutu takip edilir; saklama süresi dolan kutular listelenir ve tutanak numarasıyla topluca imha edildi olarak işaretlenir.
Neden gerekli?
Fiziki arşiv yıllar içinde büyür; hangi kutuda ne olduğu, hangisinin artık saklanması gerekmediği bilinmez. Gereğinden uzun saklanan belge alan ve kira maliyeti, KVKK açısından da risk demektir; erken imha edilen belge ise denetimde aranır.
Neler yapar?
Kutu kaydı
Kutu ya da klasör no, birim, belge türü, ilk ve son yıl, lokasyon ve raf, içerik açıklaması.
Saklama süresi önerisi
Ticari defterler ve muhasebe belgeleri 10 yıl (TTK md. 82), bordro ve SGK belgeleri, özlük dosyası, sözleşmeler, vergi beyannameleri, ziyaretçi kayıtları için yaygın süreler; kutuda değiştirilebilir.
İmha yılı
Son yıl + saklama süresi + 1: süre, belgenin ait olduğu yılı izleyen takvim yılından başlar. Zamanı gelen kutular her yıl başında hatırlatılır.
Ödünç ve iade
Kutu çalışana ya da dışarıdan birine (mali müşavir, müfettiş) amaç ve iade günüyle verilir; ödünçteki kutu imha edilemez.
Tutanaklı imha
Zamanı gelen kutular seçilir; imha tarihi, tutanak numarası ve yöntemle (ör. lisanslı imha firması) işaretlenir. Kayıt silinmez, imha geçmişi kalır. Süresi dolmamış kutu yanlışlıkla imha edilemez.
Neyi görürsünüz?
Arşivde
Toplam kutu ve birim dağılımı.
İmha zamanı gelen
Saklama süresi dolmuş kutular.
Ödünçte
Dışarıdaki kutular ve iade günü.
Sık sorulanlar
Saklama süreleri bağlayıcı mı?
Dijital arşiv de tutuluyor mu?
İdari işlerinizin tamamını tek ekranda görün
Faturadan filoya, arızadan seyahate dağınık duran işleri 30 dakikada sizin örneklerinizle gösteriyoruz. 7 gün ücretsiz deneyin; kurulum gerektirmez, taahhüt istemez.